この記事は「会社設立はしたいが、何月に出すのがよいのか決めきれない」人に向けたものです
会社設立の準備を始めると、早い段階で「いつ登記を出すか」を決めることになります。実はこの判断は、カレンダーの月を選ぶ話というより、決算月と消費税の扱いをどう組み合わせるかの話です。
このページでは、何月に会社設立をするのがおすすめかを、決算月とのかね合い、個人事業から法人へ切り替える時期、消費税の免税とインボイス登録の関係、という3つの軸で比較します。縁起のよい日の選び方には触れず、手続きとお金に関わる点だけに絞りました。
税金の数字や条件は、2026年10月に国税庁の該当ページで確認した内容です。個別の事情で結論が変わる部分が多いので、最終的には税理士や税務署に確認してから決めてください。なお、本サイトは広告およびアフィリエイトプログラムによる収益を得ています。
この記事は2026年10月時点で確認できた内容をもとにしています。金額や制度は変わることがあるため、実際の手続きの前に一次情報でご確認ください。
会社設立は何月がいい?|答えは決算月とセットで決まる
「会社設立は何月がいいですか」「起業するなら何月がいいですか」という質問はとても多いのですが、設立する月だけを単独で考えても答えは出ません。会社の1期目は、設立日から最初の決算日までです。つまり、設立月と決算月の組み合わせで、1期目が何か月になるかが決まります。
たとえば4月に会社設立をして決算月を翌年3月にすれば、1期目はほぼ12か月です。同じ4月設立でも決算月を6月にすると、1期目は約3か月で終わり、設立してすぐに最初の決算と申告がやってきます。設立月を選ぶことは、1期目の長さを選ぶことでもあると考えると整理しやすくなります。
| 設立月 | 決算月 | 1期目の長さ | ひとこと |
|---|---|---|---|
| 4月 | 3月 | 約12か月 | 1期目を長く取れる。3月決算は申告が集中する時期と重なる |
| 4月 | 9月 | 約6か月 | 早く1回目の決算を迎える。決算の手間が早めに来る |
| 10月 | 9月 | 約12か月 | 設立月の前月を決算月にする形。繁忙期を外しやすい |
| 10月 | 3月 | 約6か月 | 年度に合わせたい事情があるときの選び方 |
一般には「設立月の前月を決算月にして、1期目をできるだけ12か月に近づける」形がおすすめとされることが多いです。1期目が長いほど、決算と申告の回数が少なくて済み、消費税の免税の期間も長く使える可能性があるからです。ただし、繁忙期や資金繰りの事情で別の月を選ぶ会社もあります。
決算月の選び方そのもの(免税期間・繁忙期・納税資金の3つの観点)は、会社設立の決算月はいつにするかを比較した記事で詳しく整理しています。このページでは、その前提になる「設立する時期」の考え方を中心に見ていきます。
法人化のタイミングは何月か|個人事業から切り替える時期
すでに個人事業として売上がある人の場合、「法人化のタイミングは何月がいいか」という問いになります。個人の所得税は1月1日から12月31日までの暦年で計算されます。この区切りと、会社設立の時期をどう合わせるかがポイントです。
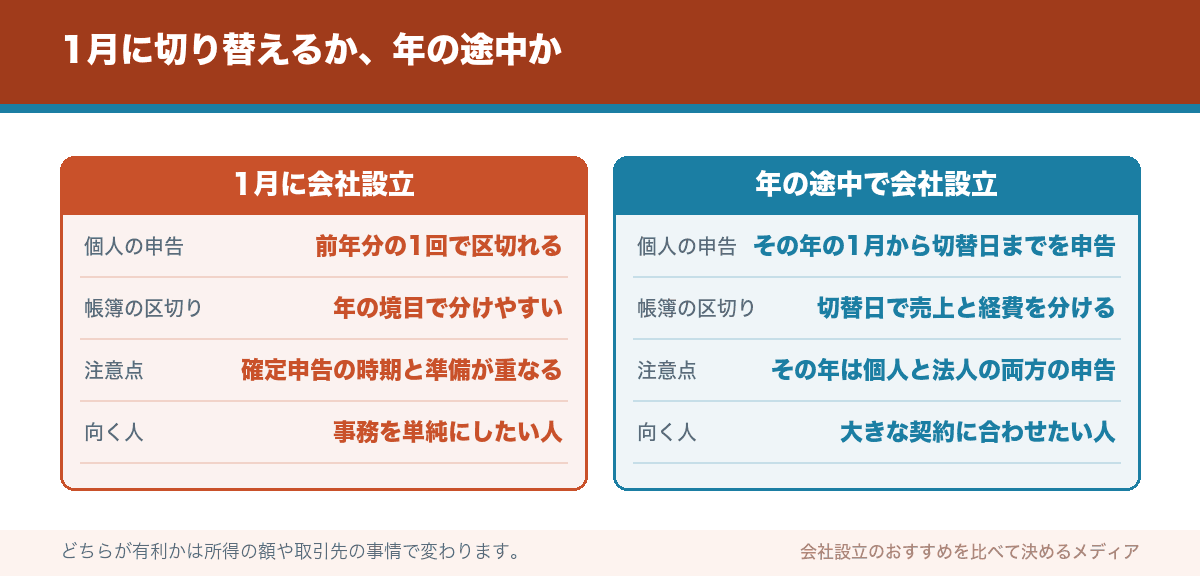
1月に会社設立をすると、個人事業はその前の年の12月31日で区切れます。翌年の確定申告は前年分だけで済むので、事務はすっきりします。その代わり、会社設立の準備と個人の確定申告の準備が同じ時期に重なり、税理士に頼む場合も相手の繁忙期に当たりやすくなります。
年の途中で法人化すると、その年は「1月から切替日までの個人の事業」と「切替日からの法人の事業」が並びます。売上や経費をどちらのものとして扱うか、日付で分けて記録しておく必要があります。手間は増えますが、大きな取引の開始や、取引先から法人での契約を求められた時期に合わせられるのが利点です。
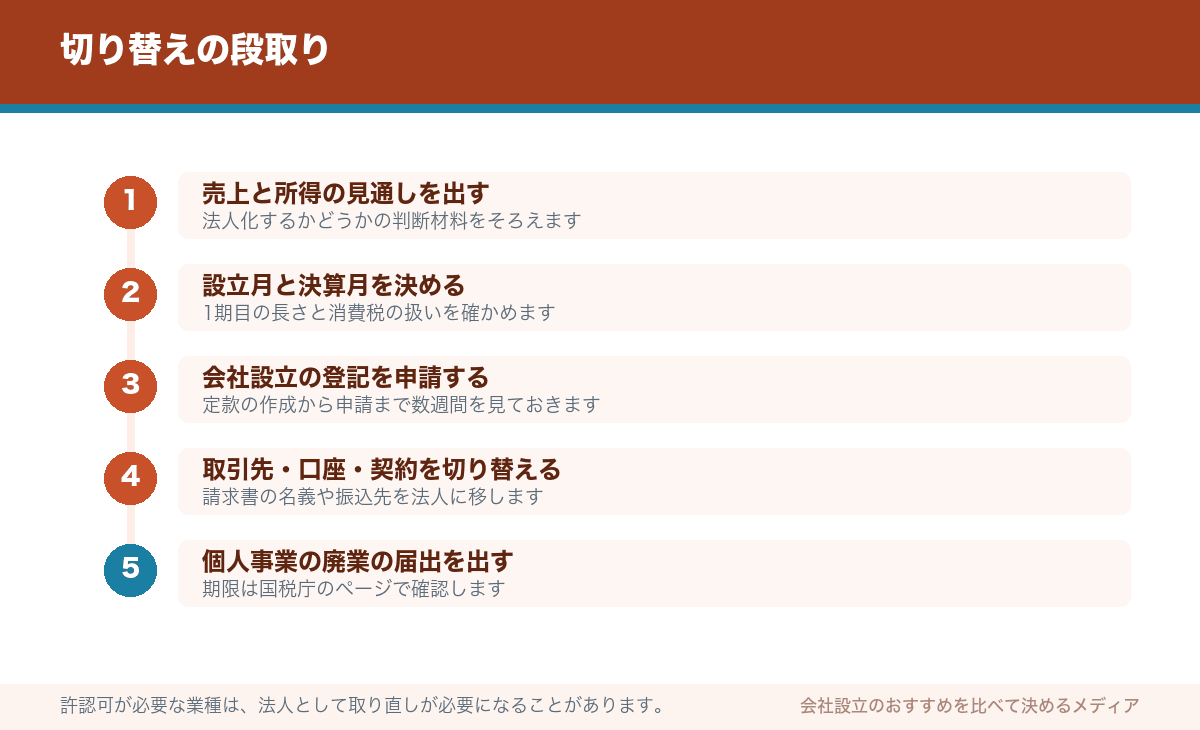
個人事業をやめるときの「個人事業の開業・廃業等届出書」は、国税庁の案内では、事業の廃止などの事実があった日の属する年分の確定申告期限までに提出することとされています(2026年10月に確認)。期限に余裕があっても、切り替えた月のうちに出しておくと忘れずに済みます。
そもそも一人で法人化するべきかどうか、個人事業のままと比べてどちらがおすすめかは、一人でも会社設立はできるかを比較した記事で、増える費用や社会保険の扱いと合わせて整理しています。
法人設立はいつがいい?|会社設立に良い時期を決める4つの物差し
「会社設立に良い時期はいつですか」と聞かれたとき、多くの専門家が最初に挙げるのは「事業の準備が整ったとき」です。とはいえ、それだけでは決めにくいので、会社設立の時期を比較するための物差しを4つに分けてみます。
2つ目の役員報酬は見落としやすいところです。国税庁のNo.5211では、損金に算入できる定期同額給与の改定は、原則として事業年度(会計期間)の開始の日から3か月を経過する日までにされたものとされています(2026年10月時点の法令による)。会社設立の月が決まれば、報酬を決める期限もほぼ決まるということです。
設立直後の数か月は売上の見通しが立ちにくく、報酬額を決めかねる人もいます。その場合は、設立の前に1年分の売上と経費の見込みを作っておくと、報酬の額を決めやすくなります。会社設立の時期を少し遅らせてでも、見通しを作ってから登記するほうがおすすめという考え方もあります。
「起業するなら何月がいいか」への短い答え
取引の開始に間に合い、本業の繁忙期を外せて、役員報酬の額を決められる見通しが立った月。そのうえで、決算月を前月に置けるかどうかを比較して決めるのがおすすめです。
出典国税庁「No.5211 役員に対する給与(平成29年4月1日以後支給決議分)」
消費税の免税と設立時期|資本金1,000万円未満と特定期間
会社設立の時期を比較するときに、いちばん金額への影響が大きくなりやすいのが消費税です。消費税は、原則として基準期間(法人なら前々事業年度)の課税売上高が1,000万円以下なら納税義務が免除されます。設立したばかりの会社には基準期間がないため、1期目と2期目は原則として免除の対象になりえます。
ただし、国税庁のNo.6503によると、事業年度開始の日の資本金(出資金)が1,000万円以上の法人は、基準期間がなくても免除されません。また、資本金1,000万円未満でも、大きな会社などに支配されている「特定新規設立法人」に当たる場合は免除されません(いずれも令和8年4月1日現在の法令等)。
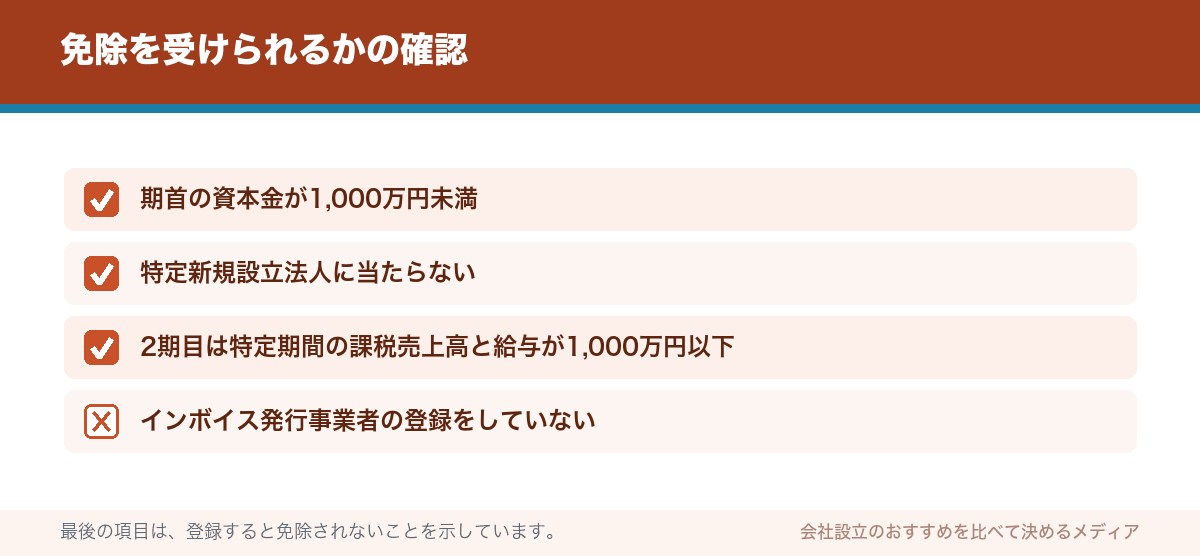
2期目には、もうひとつ確認があります。特定期間です。法人の特定期間は、原則として前事業年度の開始の日から6か月間で、ここでの課税売上高が1,000万円を超えると2期目は免除されません。課税売上高の代わりに、同じ期間の給与等の支払額で判定することもできます(国税庁No.6501)。
ここで設立時期が効いてきます。国税庁は「前事業年度が1年未満である場合には、特定期間が異なる場合がある」と注記しています。1期目の長さによって、2期目の判定のしかたが変わることがあるということです。どの組み合わせなら判定の対象になるかは細かい規定があるので、決算月を決める前に税理士に確かめてください。
資本金の額をいくらにするかも、この判定に関わります。会社設立の時期と資本金の額は、別々に決めるのではなく、消費税の扱いを比較しながら同時に考えるのがおすすめです。
出典国税庁「No.6503 基準期間がない法人の納税義務の免除の特例」
インボイス登録と設立時期|2割特例は2026年9月30日を含む課税期間まで
前の章の免除の話には、大きな条件がひとつあります。インボイス発行事業者(適格請求書発行事業者)の登録を受けると、基準期間の課税売上高にかかわらず、消費税の納税義務は免除されません。国税庁のNo.6498にも、そのように書かれています。
取引先の多くが会社や個人事業者で、インボイスを求められる業種なら、設立直後から登録を検討することになります。この場合、「設立1期目・2期目は免税」という前提は使えないので、設立時期を比較するときの重みが変わります。
免税事業者からインボイス発行事業者になった小規模な事業者には、納税額を売上の消費税額の2割にできる「2割特例」がありました。国税庁の特設ページでは、対象は令和5年10月1日から令和8年(2026年)9月30日までの日の属する課税期間とされ、3月決算法人の例では令和9年3月期までが示されています。
| 措置 | 対象 | 期間 | 会社設立との関係 |
|---|---|---|---|
| 2割特例 | 個人事業者と法人(登録+基準期間の課税売上高1,000万円以下など) | 2026年9月30日の属する課税期間まで | 2026年10月以降に設立した会社には、その日を含む課税期間がない |
| 3割特例 | 個人事業者のみ(法人は対象外) | 令和9年分・令和10年分の申告 | 個人のまま続けるか法人化するかの比較に関わる |
| 登録日からの登録 | 免税事業者 | 令和11年9月30日までの日を含む課税期間 | 課税期間の途中でも登録日から発行事業者になれる |
表の1行目から読み取れるとおり、2026年10月以降に会社設立をする場合、2割特例の対象になる課税期間はないと考えられます。一方、令和8年度税制改正で設けられた3割特例は個人事業者だけが対象です。インボイス登録が必要な個人事業者にとっては、法人化の時期を比べるときに、この差も材料になります。
ただし、適用には細かい要件があり、簡易課税制度との比較も必要です。登録の時期と会社設立の時期をどう組み合わせるかは、取引先の状況を含めて税理士に相談してから決めるのがおすすめです。
会社設立日と登記完了日・事業開始日の違い
会社設立の時期を考えるときに混同しやすいのが、3つの日付です。会社設立日、登記完了日、事業開始日は、それぞれ別の日です。どれを基準に期限が数えられるかが違うので、分けて押さえておきます。
2026年2月2日からは、法務省の省令改正で、一定の要件のもとで休日を会社の設立の日にできるようになりました。指定したい休日を申請書に書き、その直前の開庁日に申請して受け付けられることなどが条件です。たとえば4月1日が休日に当たる年でも、事業年度の始まりを4月1日にそろえやすくなったということです。
期限の多くは会社設立日から数えます。法人設立届出書は設立の日以後2か月以内、青色申告の承認申請は設立の日以後3か月を経過した日と1期目の終了の日のうち早い日の前日まで、とされています。登記完了日から数えるのではないので、完了を待っている間にも期限は進んでいます。
一方、法人の銀行口座は、登記が完了して登記事項証明書が取れるようになってからでないと申し込めないのが一般的です。取引の開始日が決まっているなら、設立日から口座ができるまでの期間を見込んで、会社設立の時期を前倒ししておくのがおすすめです。
設立月と決算月の組み合わせに迷ったら、設立後の税務まで含めて無料で相談してみてください。
無料で相談してみる※ 弊社調べによるものです。掲載内容および順位は定期的に変わります。本サイトは広告およびアフィリエイトプログラムによる収益を得ています。
出典法務省「休日を会社等の設立の日とすることが可能になりました」
マイクロ法人の決算月はどれがおすすめか|初年度の月数と1年の流れ
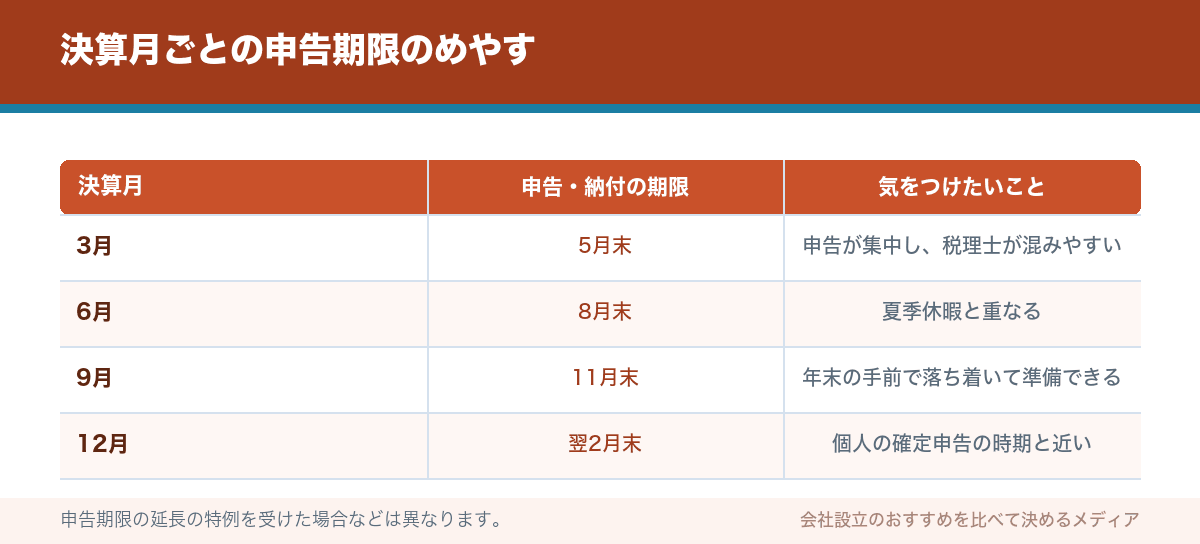
一人で運営するマイクロ法人の場合、決算月の選び方は「自分ひとりで1年の事務を回せるか」で考えると決めやすくなります。法人税の申告と納付は、原則として事業年度終了の日の翌日から2か月以内です。決算月の2か月後が、毎年いちばん忙しい月になります。
もうひとつ、地方税の均等割にも設立時期が関わります。法人住民税の均等割は、赤字でもかかる税です。たとえば広島市のFAQでは、事業年度の途中で事務所を新設した場合、年額に事務所を有していた月数を掛けて12で割る計算で、1か月に満たない端数は切り捨てる(1か月未満なら1か月とする)と説明されています。扱いは自治体ごとに確認が必要です。
つまり、1期目が短いと均等割は月数に応じて少なくなる一方、決算と申告の手間は1回分まるごと増えます。マイクロ法人では、手間のほうが重く感じられることが多いので、設立月の前月を決算月にする形が選ばれやすいのです。
決算月を軸にした1年のスケジュールは、決算月を軸にした1年の流れの記事で月ごとに整理しています。また、決めた決算月が合わなかったときは、登記をしなくても変更できます(届出は必要です)。手続きと注意点は決算月はあとから変えられるかを解説した記事にまとめました。
出典広島市「事業年度の中途に事務所等を新設・廃止した場合、法人市民税の均等割の額は、どのように計算するのですか。」
法人化で後悔しないために|あえて法人化しないほうがよい場合
時期を比べていると、「今は会社設立をしないほうがよいのでは」という結論になることもあります。法人化で後悔したという声の多くは、時期が早すぎたことに原因があります。あえて法人化しないほうがよい場合を、先に確かめておきましょう。
会社設立を急がないほうがよい場合
- 利益がまだ小さく、法人にしても税金の差がほとんど出ない
- 赤字でもかかる均等割や、税理士への報酬を払い続ける余裕がない
- 役員報酬を出すと社会保険への加入が必要になり、手取りが減る見込みがある
- インボイス登録が必要で、個人のまま3割特例を使える見込みがある
- 売上が季節で大きく変わり、1年分の見通しが立たない
4つ目は2026年の制度改正で新しく出てきた論点です。国税庁の令和8年度税制改正特集によると、3割特例は個人事業者だけが対象で、令和9年分と令和10年分の申告に使えます。法人にすると使えないので、インボイス登録が必要な人は、個人のままの場合と比較してから時期を決めるのがおすすめです。
3つ目の社会保険も重要です。法人は役員一人でも、報酬を出せば原則として健康保険と厚生年金保険の適用事業所になります。会社負担分も含めると、個人事業のときより出ていくお金が増えることがあります。「法人にすればいつでも得になる」とは限らないと考えておいてください。
逆に、利益が伸びて税金の差が大きくなってきた、取引先から法人での契約を求められた、人を雇う予定がある、といった事情があるなら、時期を先延ばしにする理由は小さくなります。どちらにも当てはまる場合は、両方の場合の手取りを比較して判断するのがいちばん確実です。
まとめ|会社設立の時期は「決算月→消費税→切り替えの手間」の順に決める
会社設立は何月がおすすめか、という問いへの答えは、事業ごとに違います。それでも、比較する順番を決めておけば、迷う時間は短くなります。
会社設立の時期を決める順番
- 設立月の前月を決算月にした場合の1期目の長さと、繁忙期の重なりを確かめる。
- 資本金・特定期間・インボイス登録の有無から、1期目と2期目の消費税の扱いを確かめる。
- 個人事業から切り替える人は、1月にするか年の途中にするか、申告の手間を比べる。
- 役員報酬を設立から3か月以内に決められる見通しがあるかを確かめる。
- 急がないほうがよい事情がないかを、最後にもう一度見直す。
このページの数字と制度は、2026年10月に国税庁・法務省・自治体のページで確認した内容です。消費税の特例や均等割の扱いは改正や自治体ごとの違いがあるので、実際の手続きの前に、税務署・自治体・税理士にご確認ください。決算月の詳しい決め方は決算月の比較記事も参考にしてください。
時期の答えは、あなたの売上の見通しの中にあります
「何月に会社設立するのがおすすめか」は、誰にでも当てはまる正解がある問いではありません。ただ、決める順番ははっきりしています。決算月を考え、消費税の扱いを確かめ、個人事業からの切り替えの手間を見積もる。この順に進めれば、迷う時間はぐっと短くなります。
売上の見込みが固まっていないなら、まずは1年分の数字をざっくり書き出してみてください。それだけで、急ぐべきか、待つべきかの答えが見えてくることが多いはずです。
数字を前にしても決めきれないときは、設立後の税務まで見てくれる専門家に一度相談してみてください。時期の比較は、早めに相談したほうが選べる選択肢が多く残ります。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のキーワードに「会社設立 おすすめ 比較」を足して検索したときに実際に出てきたサイトです。掲載の順番は優劣を示すものではありません。内容は各サイトの公開時点のものなので、料金や条件は、リンク先で最新の表示をご確認ください。
- freee|新設法人とは?消費税の納税義務の有無と免除
新設法人の消費税の納税義務と、免除を受けるための条件の解説
freee.co.jp - freee|あえて法人化しないのはあり?
個人事業主のままでいる場合の利点と、続けるときのデメリットを紹介
freee.co.jp - 辻・本郷会社設立センター|法人設立のメリット、デメリット
法人にする利点と負担を、税理士法人がQ&A形式で説明
ht-tax.or.jp - ミツモア|ベストな法人化のタイミングとは
節税の観点から法人化の時期を考える、税理士監修の解説
meetsmore.com - @SOHO|マイクロ法人の決算月は何月がベスト?
マイクロ法人の決算月を、節税と資金繰りから逆算して選ぶ考え方
atsoho.com - 弥生|法人化して後悔する理由とは?
法人化のあとに後悔しやすい点と、その対策を整理した解説
yayoi-kk.co.jp - 創業手帳|法人化で後悔するケースとは?
法人化で後悔した例として多いものと、避け方をまとめた記事
sogyotecho.jp - 辻・本郷税理士法人|理想的な会社設立日の決め方
設立日の決め方を、税金との関わりから説明した起業ガイドの記事
ht-tax.or.jp - 会社設立のミチシルベ|法人化(法人成り)の適切なタイミングはいつ?
法人成りの時期を、所得と売上の2つの基準で判断する解説
soico.jp - freee|会社設立日はいつ?登記日・事業開始日との違い
設立日と登記日・事業開始日の違いを、弁護士監修で説明した記事
freee.co.jp - マネーフォワード|法人化のタイミングはいつが最適?
個人事業主向けに、法人化の時期を4つのポイントで検討する記事
biz.moneyforward.com - ゴールドオンライン|法人の「決算」はいつ行うのがベストなのか?
決算をいつにするかを、税務と実務の面から考える読み物
gentosha-go.com - 弥生|会社設立日の決め方は?事業開始日との違い
設立日と事業開始日の違いと、日付を決めるときの注意点
yayoi-kk.co.jp - 創業手帳|個人事業主が法人化しない理由とは?
法人化を見送る理由と、判断の基準をわかりやすく並べた記事
sogyotecho.jp - ミツモア|会社設立日は自由に指定できる?
設立日の決まり方と、日付を選ぶときの考え方を税理士監修でまとめた記事
meetsmore.com - マネーフォワード|法人化は何月がいい?最適な決算月を決める5つのポイント
法人化する月と決算月の関係を、5つの観点で整理した解説
biz.moneyforward.com - マネーフォワード|個人事業主が法人化すべきタイミングは?
法人化の目安と、メリット・デメリット、手順をひととおり確認できる記事
biz.moneyforward.com - マネーフォワード|決算月はいつにする?決め方や変更方法
決算月の決め方と変更の手続きを解説しています。
biz.moneyforward.com - 起業ログ|会社設立時の決算日の決め方
損をしないための3つのポイントを挙げています。
kigyolog.com - タケバ会計事務所|会社設立の資本金とは?平均額や決め方
税金で損しないための資本金の基礎知識です。
takeba-kaikei.com