この記事は「会社のパソコンを、どの名義で、いくらまでで、いつ買えば損をしないか」を知りたい人に向けたものです
会社設立を控えていると、仕事用のパソコンを先に買っておきたくなります。ところが、設立前に個人のカードで買ったものを会社の経費にできるのか、いくらまでなら一度に経費になるのかは、意外と知られていません。
パソコンの購入に使える補助金があると聞いて、調べ始めた人もいるでしょう。旧IT導入補助金は2026年から「デジタル化・AI導入補助金」という名前になり、PCが補助の対象になる枠もあります。ただし条件があります。
この記事では、国税庁のタックスアンサーと補助金の公式事務局のページを2026年10月時点で確認し、会社名義と個人名義の比較、金額の線、補助金の条件を順に整理します。税金の判断は個別の事情で変わるので、最終的には税理士に確認してください。
この記事は2026年10月時点で確認できた内容をもとにしています。金額や制度は変わることがあるため、実際の手続きの前に一次情報でご確認ください。
会社のパソコンは会社名義で買うか個人で買うか|違いを比較する
「PC 法人向け 個人で買う」という検索がよくされています。法人向けのモデルを個人で買えるかという意味もありますが、ここでは会社で使うパソコンを、会社の名義で買うか、社長個人の名義で買うかという比較を考えます。
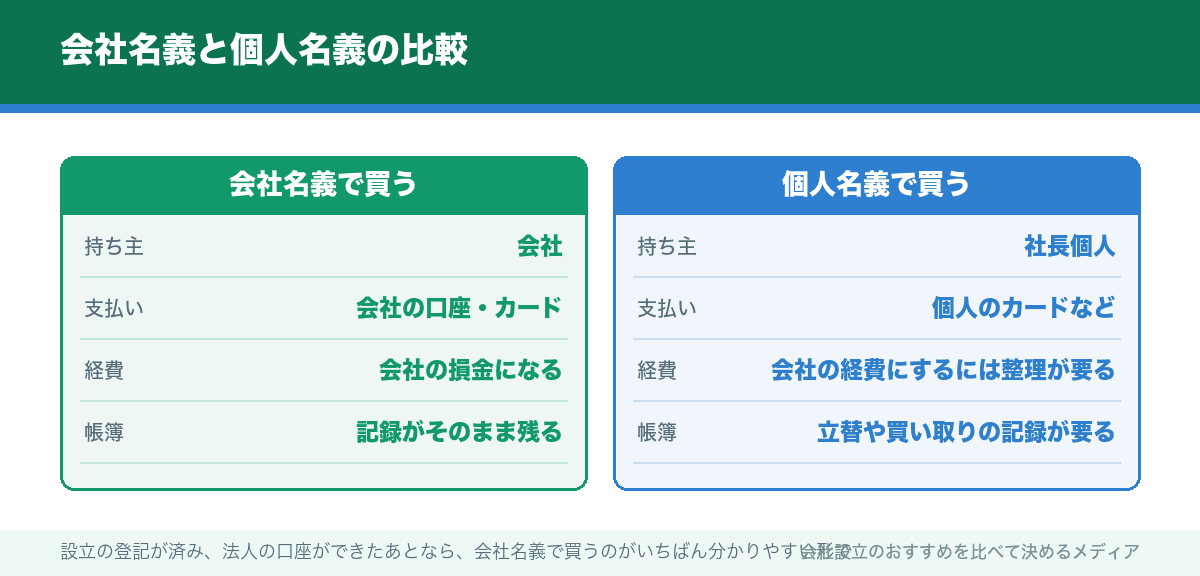
会社設立のあとに会社名義で買えば、パソコンは会社の財産になり、金額に応じて会社の損金になります。請求書や領収書の宛名が会社名になり、支払いも会社の口座から出るので、帳簿の記録に迷いません。
個人名義で買ったパソコンを会社で使う場合は、そのままでは会社の経費になりません。会社が社長から買い取る、立て替えた代金を精算する、といった整理が要ります。どの形にするかで帳簿のつけ方が変わるので、税理士に相談するのがおすすめです。
なお、個人事業主として事業をしていた人が会社設立をする場合、個人事業の時代に買ったパソコンは、所得税のほうで扱いが決まります。国税庁のタックスアンサーNo.2100では、個人の場合も10万円未満は全額を必要経費に、10万円以上20万円未満は3年間で一括償却できると説明されています。
会社設立の前後でどちらの名義にするか迷ったら、買う時期を設立の登記と法人口座の開設のあとにずらすのが、いちばん手間の少ないおすすめの方法です。急ぎで必要なら、次の章の「設立前に買ったパソコン」の扱いを確認してください。
設立前に買ったパソコンはどう扱うか|創立費・開業費との違い
会社設立の前に支払ったお金の一部は、会社ができたあとに「創立費」や「開業費」として会社の費用にできます。ただ、パソコンの本体は、この2つとは分けて考えるのが一般的です。
創立費は、定款の認証や設立登記など、会社をつくる手続きにかかった費用です。開業費は、会社ができてから営業を始めるまでの準備にかかった費用です。どちらも、支出の効果が長く続く「繰延資産」として扱えます。国税庁の法人税基本通達には、繰延資産の意義と範囲が定められています。
一方、パソコンは形があり、何年も使う道具です。こうした資産は繰延資産ではなく、減価償却資産として扱うのが基本の考え方です。設立前に個人で買ったパソコンを会社で使う場合は、会社が買い取る形にするなどして、会社の資産として帳簿に載せることになります。
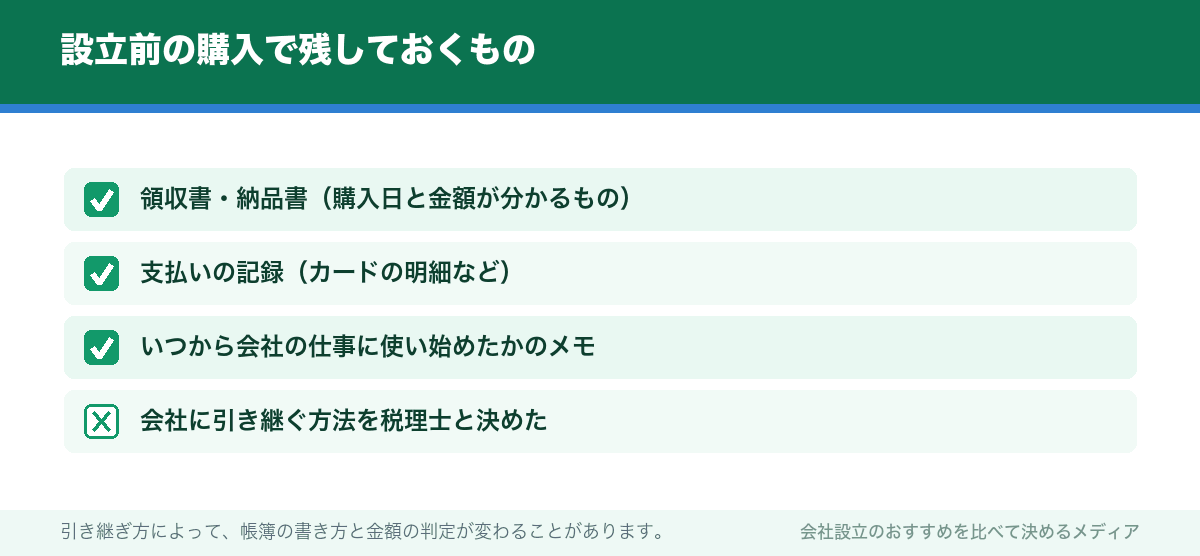
資本金の代わりにパソコンなどの財産を出資する「現物出資」という方法もありますが、手続きが複雑になり、価額の証明も必要になります。会社設立をはじめて行うなら、現金で出資してから会社名義で買うほうが簡単でおすすめです。
創立費と開業費の分け方や、設立前の領収書の整理は、会社設立にかかった費用を経費にする方法で比較しながら詳しく扱っています。パソコンのまわりの記事は会社設立 おすすめ パソコンにまとめています。
出典国税庁「法人税基本通達 第1節 繰延資産の意義及び範囲等」
10万円未満・20万円未満で処理が変わる
会社で買ったパソコンをどう経費にするかは、取得価額で決まります。国税庁のタックスアンサーNo.5403(令和8年4月1日現在法令等)で確認できる線は次のとおりです。
| 取得価額 | 処理 | メモ |
|---|---|---|
| 10万円未満 | 使い始めた事業年度に全額を損金にできる | 損金経理が条件 |
| 20万円未満 | 一括償却資産として3年間で償却する方法を選べる | 各事業年度ごとに選択 |
| 40万円未満 | 青色申告の中小企業者等は特例で全額を損金にできる | 年300万円まで。次の章で説明 |
| それ以上 | 耐用年数にわたって減価償却する | 原則の扱い |
取得価額は、通常1単位として取引される単位ごとに判定します。国税庁は、応接セットならテーブルと椅子の1組で判定する、という例を挙げています。パソコンなら、本体と一緒に使うものをどう1単位とみるかで金額が変わることがあります。
消費税をどう含めるかにも注意が要ります。国税庁のNo.2100(所得税)では、取得価額の判定に消費税を含めるかどうかは経理方式により、税込経理なら税込の金額、税抜経理なら税抜の金額で判定すると説明されています。会社設立の直後で消費税の免税事業者になる会社は、経理の方式がどうなるかを税理士に確かめてから予算を決めるのがおすすめです。
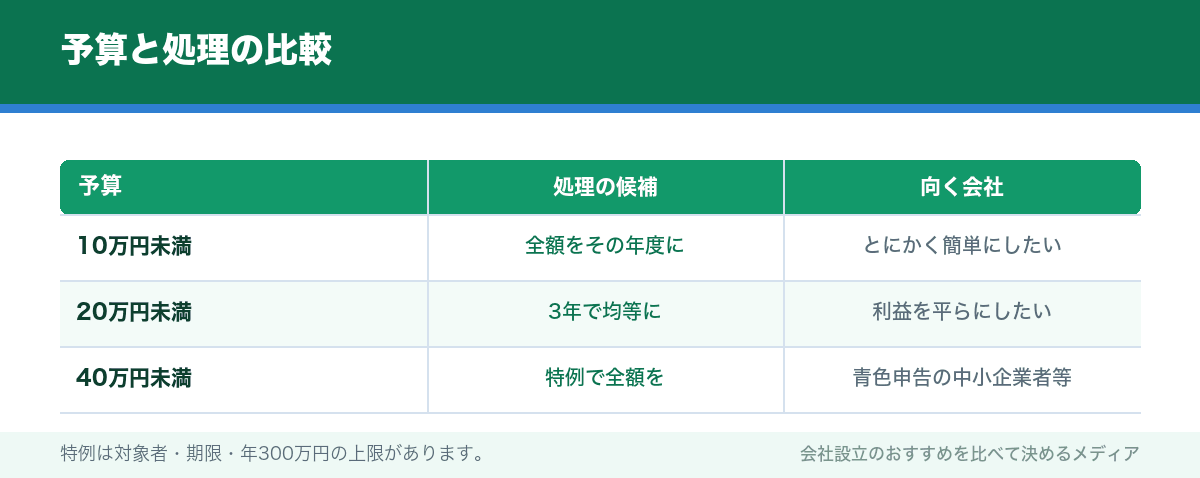
どの処理がよいかは、その年度の利益の出方で変わります。利益が少ない初年度にまとめて経費にしても、効果が出にくいこともあります。会社設立の初年度の数字を見ながら、税理士と比較して決めるのがおすすめです。
出典国税庁「No.5403 少額の減価償却資産になるかどうかの判定の例示」
40万円未満の特例|少額減価償却資産の対象者と適用期限
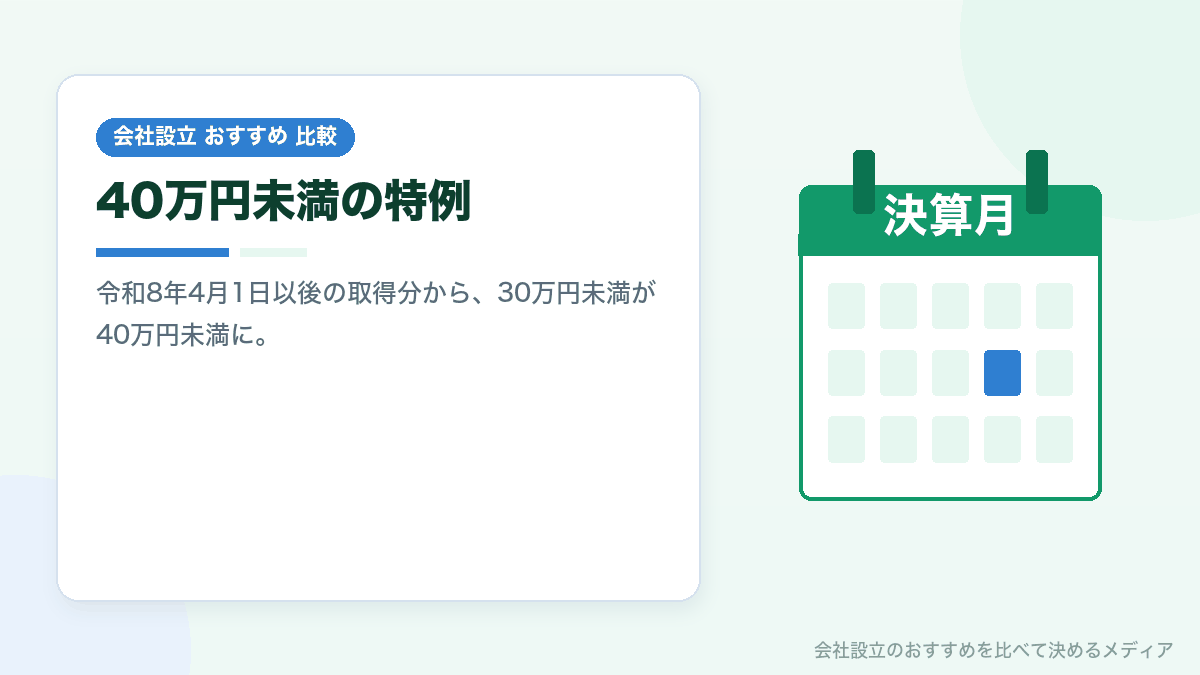
「パソコンは30万円未満なら一括で経費にできる」と聞いたことがある人も多いと思います。この線は、令和8年度の税制改正で、令和8年4月1日以後に取得した分から40万円未満に引き上げられました。古い記事には30万円と書かれていることがあるので注意してください。
会社設立の直後に関わるのが、上限の計算です。設立した年の最初の事業年度は1年に満たないことが多く、その場合は300万円が月数に応じて小さくなります。たとえば最初の事業年度が6か月なら、上限は150万円です。
もうひとつ大事なのが、青色申告であることです。会社設立をしたら、青色申告の承認申請書を期限までに出しておかないと、この特例は使えません。設立届とあわせて準備しておくのがおすすめです。
期限と対象者は変わります
この特例は、これまでも期限の延長と条件の見直しが繰り返されてきました。2026年10月時点では令和11年3月31日までの取得分が対象ですが、買う時点で国税庁の最新の表示を確認してください。資本金1億円超の法人などは従業員の基準が300人以下になるなど、細かい条件もあります。
出典国税庁「No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例」
特例を使うための段取り|青色申告の承認を先に
40万円未満の特例は、条件を満たしていても、手続きを踏まないと使えません。会社設立の直後に順番を間違えると、その年度は使えないことがあります。
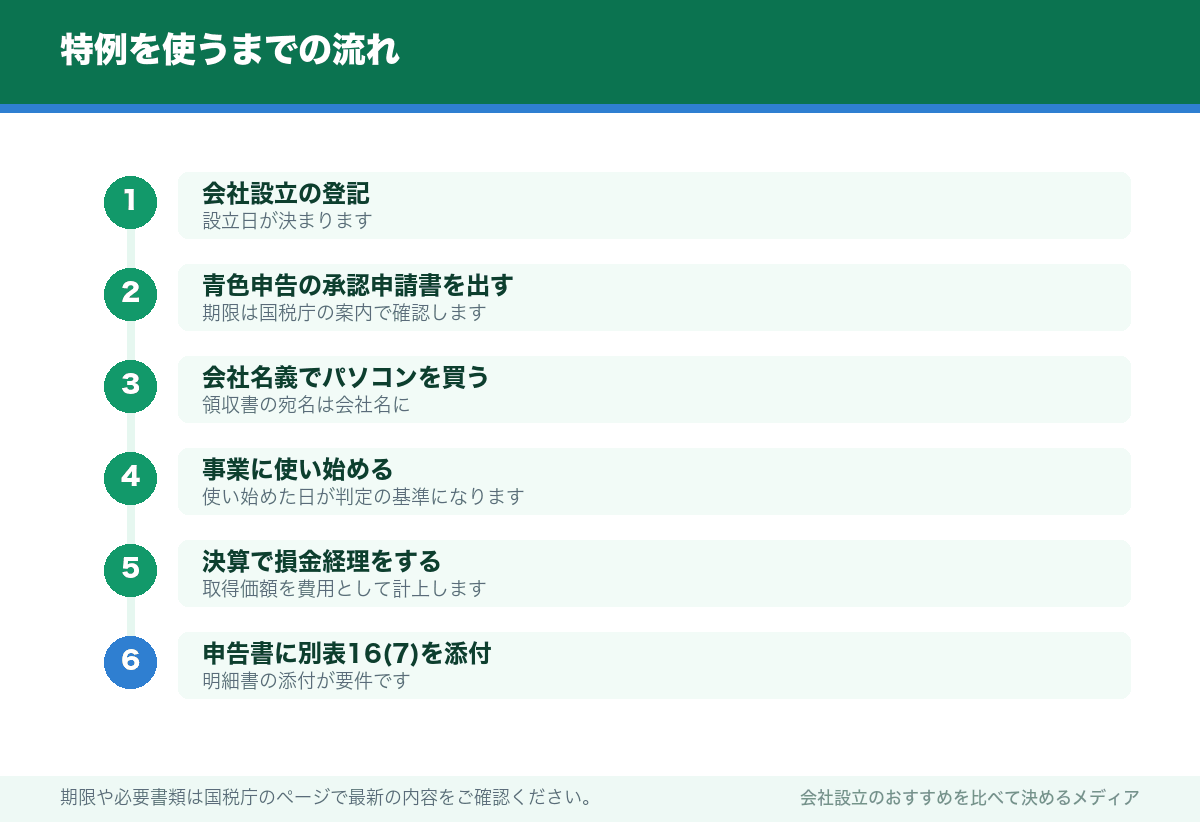
国税庁は、青色申告の承認申請について、手続きの名前、提出の期限、提出先を案内しています。設立した会社が最初の事業年度から青色申告にしたいなら、設立日から一定の期間内に申請書を出す必要があります。期限は国税庁のページで確かめてください。
もうひとつの注意点は、中小企業者等に当たるかどうかの判定のタイミングです。国税庁の説明では、原則として資産を取得した日と事業に使い始めた日の状況で判定します。会社設立の直後は従業員も少ないので、多くの会社は基準を満たしますが、資本金の額などの条件は確かめておいてください。
会社設立のあとに出す届出の全体は、会社設立後の税務の届出で比較しながら整理しています。パソコンを買う予定があるなら、届出の段階で青色申告をおすすめする理由がひとつ増えます。
設立初年度にパソコン以外の備品もまとめて買う場合は、年300万円(初年度は月数に応じた額)の上限に届くかどうかも見ておきます。机や椅子、複合機など、ほかの備品も同じ枠を使うからです。
法人のパソコン購入に使える補助金|デジタル化・AI導入補助金2026
「法人 パソコン購入 補助金」で検索すると、IT導入補助金の名前がよく出てきます。2026年の制度の名前は「デジタル化・AI導入補助金2026」で、PCが補助の対象になるのは、インボイス枠(インボイス対応類型)です。
公式事務局のページ(2026年10月時点)によると、この枠は、インボイス制度に対応した「会計」「受発注」「決済」の機能を持つソフトウェアと、PC・ハードウェア等の導入を支援するものです。PC・タブレット等の補助率は1/2以内、補助額は10万円以下とされています。
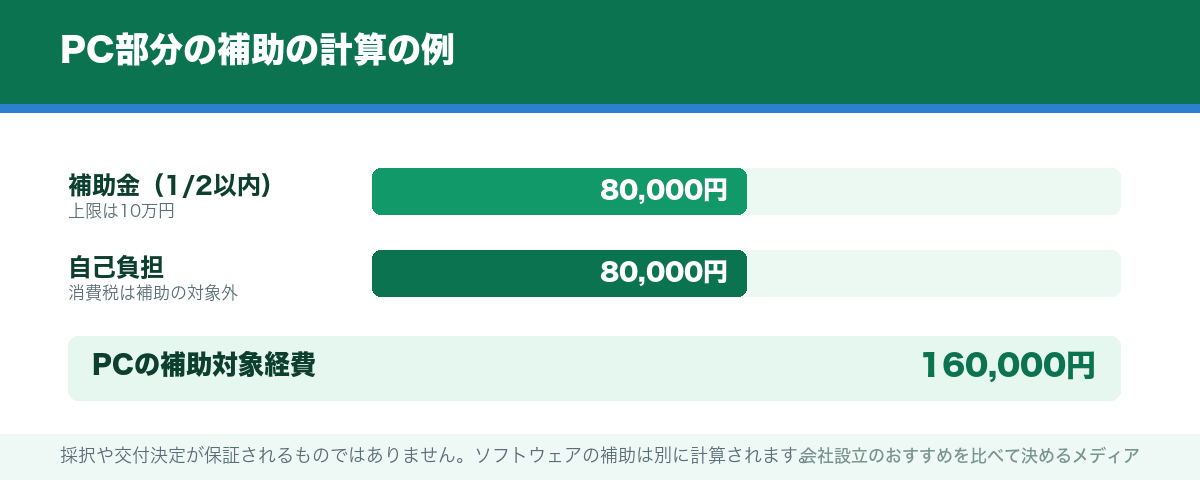
PCが補助の対象になるための主な条件
- インボイス対応の会計・受発注・決済のいずれかの機能を持つソフトウェアとセットで申請する(ハードウェアのみの申請は不可)
- そのPCが、導入するソフトウェアの使用に役立つものである
- 事務局に登録されたIT導入支援事業者と一緒に申請する
- リース・レンタル契約や中古品ではない
ここで分かるのは、パソコンだけを安く買うための補助金ではないということです。会計ソフトなどを新しく導入し、そのソフトを使うためのパソコンも一緒にそろえる、という場面で使える制度です。会計ソフトの選び方は会社設立のあとの会計ソフトの比較で扱っています。
締切も決まっています。事務局のスケジュールでは、6次締切が2026年10月30日(金)17:00、交付決定日が2026年12月10日(予定)とされています。それ以降の回は事務局のページで順次公表されるので、使うつもりなら最新の日程を確かめてください。会社設立のときに使える補助金や助成金の全体は、会社設立で使える補助金の比較でまとめています。
出典デジタル化・AI導入補助金事務局「インボイス枠(インボイス対応類型)|デジタル化・AI導入補助金2026」
補助金の前に確かめること|設立直後の会社が気をつける条件
補助金でパソコンを買うつもりなら、申請の前に確かめておくことがあります。特に会社設立の直後の会社は、書類の面で条件を満たせるかを最初に見てください。
申請の前に確かめる4つ
- GビズIDプライムを取得しているか(発行までおおむね2週間と案内されています)
- IPAの「SECURITY ACTION」を宣言しているか(一つ星か二つ星。ID発行までおおむね2〜3日)
- 法人の必要書類(履歴事項全部証明書、直近分の法人税の納税証明書、直近分の貸借対照表と損益計算書)をそろえられるか
- 交付決定より前に、パソコンやソフトの契約・発注・支払いをしていないか
3つ目が、会社設立の直後の会社にとっての壁です。2026年10月9日付の公募要領(インボイス対応類型)では、法人の交付申請に、直近分の法人税の納税証明書と、直近分の貸借対照表・損益計算書が必要とされ、代替書類は認められないと書かれています。最初の決算と申告を終える前の会社は、これらの書類をそろえられない可能性があります。
4つ目も大事です。公募要領は、交付決定の前に購入したITツールを補助の対象外とし、交付決定前に契約、発注、納品、支払いなどを行った場合は補助金を受けられないとしています。「先に買って、あとから申請する」はできません。
補助金を待つか、税制の特例で処理するかの比較は、時期と金額で考えます。設立直後で書類がそろわないなら、まず税制の特例を前提に予算を組み、最初の決算が終わったあとに補助金を検討する、という順番がおすすめです。
会社設立のあとのパソコンや会計ソフトの導入で、補助金と税制のどちらを使うか迷ったら、相談してみてください。
無料で相談してみる※ 弊社調べによるものです。掲載内容および順位は定期的に変わります。本サイトは広告およびアフィリエイトプログラムによる収益を得ています。
出典デジタル化・AI導入補助金事務局「デジタル化・AI導入補助金2026 公募要領 インボイス枠(インボイス対応類型)」
まとめ|会社のパソコンは名義・金額・時期を決めてから買う
会社設立の前後に買うパソコンについて、名義、金額の線、補助金の条件を比較してきました。要点をまとめます。
この記事で押さえたこと
- 設立の登記と法人口座の開設のあとに、会社名義で買うのがいちばん分かりやすい。
- 設立前に個人で買ったパソコンは、創立費・開業費とは別に、会社の資産として引き継ぐ形を税理士と決める。
- 10万円未満は全額をその年度に、20万円未満は一括償却資産として3年で、という線がある。
- 青色申告の中小企業者等は、40万円未満(令和8年4月1日以後の取得分)を年300万円まで全額損金にできる。期限は令和11年3月31日まで。初年度が1年未満なら上限は月数で按分。
- デジタル化・AI導入補助金2026では、PCはインボイス枠でソフトとセットなら補助率1/2以内・10万円以下。ハードのみ・中古・交付決定前の購入は対象外。
- 補助金の申請にはGビズIDプライムとSECURITY ACTIONの宣言、法人は直近の決算書と納税証明書が要る。
税制と補助金の内容は、2026年10月時点で国税庁と公式事務局のページに表示されていたものです。どちらも年度ごとに見直されるので、買う前と申請する前に最新の表示を確かめてください。実際の処理は会社の状況によって変わるため、税理士への相談をおすすめします。
出典デジタル化・AI導入補助金事務局「申請を行う前に必要な手続き|デジタル化・AI導入補助金2026」
買う前に「名義・金額・時期」の3つを決めておきましょう
パソコンの経費の扱いは、買ってから悩むより、買う前に決めておくほうがずっと簡単です。会社名義で買うか、税込いくらに収めるか、設立の登記や補助金の交付決定の前か後か。この3つが決まれば、処理の仕方もほぼ決まります。
設立前にすでに買ってしまった場合も、慌てる必要はありません。領収書と購入の記録を残しておけば、税理士と相談して扱いを決められます。
補助金は締切と条件が細かく決まっています。使えるかどうかを早めに確かめ、使えないと分かったら税制の特例のほうで考える。この順番で進めると、時間を無駄にしにくくなります。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のキーワードに「会社設立 おすすめ 比較」を足して検索したときに実際に出てきたサイトです。掲載の順番は優劣を示すものではありません。内容は各サイトの公開時点のものなので、料金や条件は、リンク先で最新の表示をご確認ください。
- 税理士ドットコム|会社設立時の創立費と開業費
設立前に買うパソコンを創立費にできるかという質問に、税理士が処理の考え方を回答した相談
zeiri4.com - スマート補助金|IT導入補助金でのパソコン・タブレット購入
IT導入補助金でパソコンやタブレットを購入する方法と、ソフトとのセット導入などの注意点を解説
smart-hojokin.jp - 鮎澤パートナーズ|会社設立初年度に経費にできるもの
設立初年度の経費を創立費・開業費などに分け、備品の少額特例や設立前の立替精算を解説する記事
ayusawa-partners.jp - バクラク|パソコンの勘定科目と経費処理
パソコンの勘定科目と、10万円・30万円などの価格区分ごとの経費処理を仕訳例つきで解説する記事
bakuraku.jp - ミツモア|パソコンの経費計上と仕訳
パソコン購入時の勘定科目と、10万円以上の場合の減価償却や特例の扱いを仕訳例で解説する記事
meetsmore.com - 相続税のPrime|パソコン購入に使える補助金
事業用パソコンの購入に使える国や自治体の補助金を、個人事業主向けの制度も含めて解説する記事
tax.prime-partners.co.jp - 補助金ポータル|デジタル化・AI導入補助金でのパソコン購入
デジタル化・AI導入補助金でパソコンを購入する場合の要件や購入先の条件を解説する記事
hojyokin-portal.jp - 税理士ドットコム|起業時の設立費などの計上
設立前に購入したパソコンや机などの扱いと、帳簿への記帳方法について税理士が回答した相談
zeiri4.com - マネーフォワード クラウド会計|パソコンの固定資産計上
パソコンを固定資産に計上すべきかを取得価額ごとに整理し、勘定科目と注意点を解説する記事
biz.moneyforward.com - 創業手帳|パソコン購入で使える補助金
パソコン購入に使える国や自治体の補助金と、対象条件・申請の流れ・購入時の注意点をまとめた記事
sogyotecho.jp - @SOHO|パソコンと少額減価償却資産の特例
一定額未満のパソコンを少額減価償却資産の特例で一括経費にする条件と上限を解説する記事
atsoho.com - マネーフォワード クラウド確定申告|パソコン関連の補助金
個人事業主がパソコン導入で検討できる補助金の仕組みと、受給時の経理処理の注意点を解説する記事
biz.moneyforward.com - クレックス|ハードディスク暗号化の必要性と方法
紛失や盗難に備えたハードディスク暗号化の必要性と、Windows標準機能での設定方法を解説する記事
crexgroup.com - クレックス|PCの盗難対策と紛失時の対処
PCの盗難・紛失による情報漏えいを防ぐ事前の対策と、紛失したときの対処手順をまとめた記事
crexgroup.com - ALSOK|セキュリティワイヤーによる盗難防止
ノートPCを固定するセキュリティワイヤーで盗難や情報漏えいを防ぐ方法と種類を紹介するページ
alsok.co.jp - ITトレンド|ハードディスク暗号化による情報漏えい対策
ハードディスク暗号化で盗難・紛失時の情報漏えいを防ぐ仕組みと導入時の考え方を解説する記事
it-trend.jp - ドスパラ|ビジネスノートパソコンとは
業務用ノートPCの特徴と一般向けとの違い、CPUやメモリなどスペックの選び方を解説する記事
dospara.co.jp - 創業手帳|起業時のパソコンの選び方
起業時に必要なパソコンの機能や、セキュリティ・サポートを含めた選び方のポイントを紹介する記事
sogyotecho.jp - セレクトラ|買って後悔しやすいパソコンの特徴
買ってから後悔しやすいノートPCの特徴と、PC選びで失敗しにくくする方法を紹介する記事
selectra.jp - 弁護士ドットコム|私物パソコンを仕事で使う費用
私物のパソコンを業務に使う費用を会社に請求できるかを、就業規則などの観点から整理した記事
article-archives.bengo4.com